

Mit Verabschiedung des Wachstumschancengesetzes wurde 2024 die schrittweise Einführung der elektronischen Rechnung (E-Rechnung) in Deutschland beschlossen. Damit verändert sich der Rechnungsaustausch zwischen inländischen Unternehmen grundlegend. Ziel ist es, Rechnungsprozesse stärker zu digitalisieren, zu standardisieren und künftig auch mit digitalen Meldeverfahren (ViDA) zu verknüpfen.
Die E-Rechnungspflicht gilt ausschließlich für den Geschäftsverkehr zwischen Unternehmen (B2B).
Eine elektronische Rechnung (E-Rechnung) ist eine Rechnung, die in einem strukturierten, maschinenlesbaren Datenformat erstellt, übermittelt, empfangen und archiviert wird. Dadurch können die Rechnungsdaten automatisch von einer Software ausgelesen und weiterverarbeitet werden. In Deutschland müssen E-Rechnungen grundsätzlich die Anforderungen der europäischen Norm EN 16931 erfüllen. Gängige Formate hierfür sind beispielsweise XRechnung und ZUGFeRD. Aber auch andere Formate, die mit der Norm EN 16931 interoperabel sind, sind erlaubt.
ACHTUNG: Eine reine PDF-Rechnung dagegen gilt nach neuem deutschen Umsatzsteuerrecht als sonstige Rechnung und nicht als E-Rechnung.
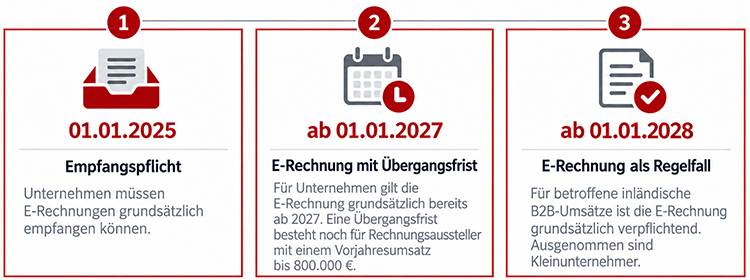
Der Empfang von E-Rechnungen ist für inländische Unternehmen bereits seit dem 1. Januar 2025 verpflichtend.
Für den Versand von elektronischen Rechnungen gelten Übergangsregeln: Ab 1. Januar 2027 ist die E-Rechnung für die betroffenen inländischen B2B-Umsätze grundsätzlich verpflichtend. Ausgenommen hiervon sind Unternehmen mit einem Vorjahresumsatz bis € 800.000. Für sie gilt diese Pflicht ab 1. Januar 2028.
Rechnungsausgang, Rechnungseingang, Verbuchung und Archivierung - in der WinLine bearbeiten Sie Ihre elektronischen Rechnungen durchgängig in nur einem System:
Die E-Rechnung wird künftig in einem strukturierten elektronischen XML-Format ausgestellt, angelehnt an die EU-Norm EN 16931. Dieser einheitliche Standard ermöglicht den elektronischen Empfang sowie die Übermittlung und Verarbeitung von Rechnungen.
Rechnungen im PDF-Format fallen nicht mehr unter den Begriff einer elektronischen Rechnung, sondern sind „sonstigen Rechnungen“ zuzuordnen.
Das Projekt ViDA (VAT in the Digital Age) wurde von der Europäischen Kommission ins Leben gerufen. Es sah eine Reihe von Maßnahmen zur Modernisierung des derzeitigen Mehrwertsteuersystems in der Europäischen Union vor, um Steuerbetrug zu bekämpfen.
Zu den Initiativen des Projekts gehören unter anderem die verbindliche Verwendung elektronischer Rechnungen bei grenzüberschreitenden Transaktionen und die Einführung digitaler Meldepflichten (DRR).
Erfüllen inländische B2B-Umsätze nachfolgende Kriterien, so muss für sie eine elektronische Rechnung erstellt werden:
Unabhängig von den beschlossenen Übergangsregeln gibt es einige Ausnahmen, bei denen grundsätzlich keine Pflicht zur Ausstellung einer E-Rechnung besteht. Hierzu gehören beispielsweise
Für Details empfehlen wir den Austausch mit Ihrem Steuerberater.

Seit dem 1. Januar 2025 ist der Empfang von E-Rechnungen verpflichtend. In der WinLine können eingehende Rechnungen mithilfe des Moduls WinLine BELEG PRO erfasst, geprüft, genehmigt und direkt an die WinLine Finanzbuchhaltung zur Verbuchung weitergeleitet werden.
Abschließend werden die Rechnungen im WinLine ARCHIV, dem Dokumentenmanagementsystem der WinLine, revisionssicher und rechtskonform gespeichert. In Verbindung mit WinLine CRM lässt sich der gesamte Rechnungsempfangsprozess vollständig automatisieren.
Um eine elektronische Rechnung zu empfangen, benötigen Sie lediglich ein E-Mail-Postfach. Sie können die Rechnung ganz einfach per Drag-and-Drop in WinLine importieren.

Der elektronische Rechnungsversand wird bis zum 1. Januar 2028 schrittweise eingeführt. Sie werden mit dem Modul WinLine eBILLING erstellt und direkt aus der WinLine heraus gemäß der Norm EN 16931 in den Standardformaten XRechnung oder ZUGFeRD/Factur-X versendet. Diese Rechnungen werden zudem langfristig revisionssicher im WinLineARCHIV gespeichert, das die Anforderungen an die Unveränderlichkeit elektronischer Rechnungen erfüllt.
WinLine BELEG PRO dient zum Empfang und zur Verarbeitung von E-Rechnungen in der WinLine FIBU und der WinLine FAKT.
In der WinLine FAKT erfolgt der elektronische Rechnungsversand mit WinLine eBILLING. Die Rechnungen können dabei in den gängigen Standards „XRechnung“ und „ZUGFeRD (Factur-X)“ ausgegeben werden, die der europäische Norm EN 16931 entsprechen.
Sie haben mehrere Möglichkeiten, um den Empfang, die Verarbeitung und den Versand mit der WinLine sicherzustellen. Sprechen Sie mit Ihrem mesonic-Partner und entscheiden Sie gemeinsam, welche Option die für Ihr Unternehmen passende ist.
In Österreich ist E-Rechnung derzeit nur im B2G-Bereich - also im Versand an Bund, Länder und Gemeinden - verpflichtend. Dabei werden strukturierte Format wie werden strukturierte Formate wie ebInterface oder Peppol akzeptiert.
Für rein inländische B2B-Geschäfte ist die Einführungszeitpunkt für elektronische Rechnungen in Österreich derzeit noch offen. Aktuell sind E-Rechnungen hier nicht verpflichtend. Durch die gesetzliche E-Rechnungspflicht in Deutschland wird jedoch auch der Druck auf österreichische Unternehmen zur Legung und zum Empfang strukturierter elektronischer Rechnungen immer größer, so dass bereits heute viele Unternehmen E-Rechnungen nutzen.
Der Verband elektronische Rechnung (VeR) ist der Experten-Verband für den elektronischen Rechnungsaustausch. Er bündelt das Know-how von Softwareanbietern, Plattformbetreibern, Dienstleistern, etc. und setzt sich für einheitliche Standards und sichere Prozesse rund um die elektronische Rechnung ein. Der Verband begleitet die Einführung der E-Rechnung sowie die Entwicklung digitaler Meldesysteme in Deutschland bereits seit über 15 Jahren.
Als Mitglied profitieren wir vom direkten Austausch mit Branchenexperten und aktuellen Informationen zu technischen und rechtlichen Entwicklungen. Dieses Wissen fließt direkt in die Weiterentwicklung unserer WinLine ein. Sie profitieren somit von praxisgerechten Lösungen, mit denen Sie Ihre elektronische Rechnungsverarbeitung effizient, sicher und zukunftsorientiert gestalten können.


